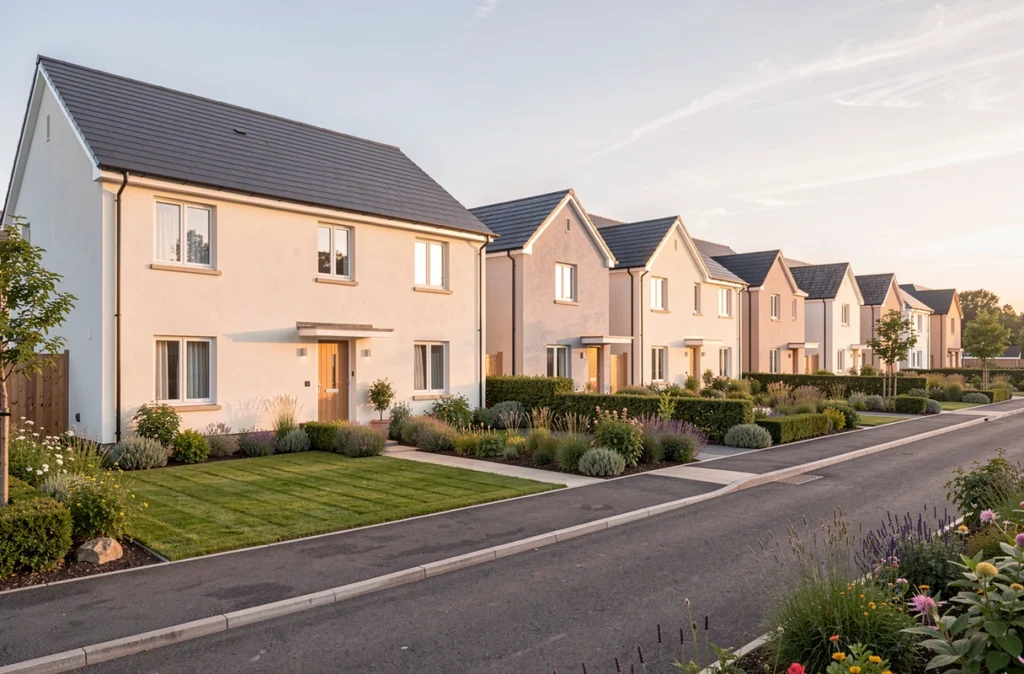
Le promoteur de maison neuve achète un terrain, obtient le permis de construire, fait bâtir les maisons par des entreprises, puis les vend à des particuliers. La vente se fait le plus souvent en VEFA (vente en l’état futur d’achèvement) : l’acheteur signe avant ou pendant le chantier et règle le prix par étapes, à mesure que la construction avance.
Ce que fait un promoteur de maison neuve
Le promoteur est le maître d’ouvrage de l’opération, de l’achat du terrain jusqu’à la livraison. Il s’occupe du foncier, du dépôt du permis, du financement du programme, du choix des entreprises et de la commercialisation.
Il construit des maisons isolées ou, plus souvent, des maisons groupées sur un même terrain. Le terrain vient souvent d’un propriétaire qui vend à un promoteur : sur ce point, les conseils pour vendre à un promoteur immobilier montrent ce que cherche un aménageur.
Avant de bâtir, il doit aussi savoir ce qu’il peut construire sur la parcelle, et la définition de l’unité foncière pèse alors sur le nombre de maisons possibles.
Promoteur ou constructeur : deux façons d’acheter du neuf
Avec un promoteur, vous achetez la maison et son terrain ensemble. Les plans sont arrêtés : vous choisissez parmi les lots du programme et vous personnalisez surtout les finitions. En échange, le prix et le calendrier sont connus dès la réservation.
Avec un constructeur de maison individuelle, vous apportez votre terrain et signez un contrat de construction (CCMI). La maison se dessine davantage à votre goût, mais la recherche du terrain reste à votre charge, et vous trouverez des repères dans ces conseils pour trouver un terrain adapté.
Si vous hésitez, comparez d’abord la liberté de conception, le prix final et les délais. Pour la voie du constructeur, voyez comment trouver un constructeur de maison individuelle.
Les étapes d’un achat en VEFA, de la réservation à l’acte
Tout commence par le contrat de réservation, accompagné d’une notice descriptive qui détaille la maison et ses matériaux. Le dépôt de garantie n’est pas obligatoire mais souvent demandé. Il est plafonné à 5 % du prix si l’acte est signé dans l’année, à 2 % entre un et deux ans, et il disparaît au-delà de deux ans.
Après la signature du contrat de réservation, vous disposez de 10 jours pour vous rétracter sans avoir à vous justifier. Le promoteur vous adresse ensuite le projet d’acte, que vous relisez avant la signature chez le notaire.
L’acte de vente authentique fixe le prix, la description du bien, le calendrier de paiement et la date de livraison. Lisez-le avec la notice descriptive : toute différence entre les deux se règle avant la signature.
Un prix payé par étapes pendant le chantier
En VEFA, vous ne réglez pas tout à la signature. La loi plafonne les versements cumulés, dépôt de garantie compris : 35 % à l’achèvement des fondations, 70 % à la mise hors d’eau, 95 % à l’achèvement des travaux. Le solde de 5 % est dû à la mise à disposition de la maison.
Ce système lie le paiement à l’avancement réel du chantier. Il compte autant que le prix affiché, car il limite la somme engagée si le chantier prend du retard.
Les frais de notaire sont aussi plus faibles dans le neuf : environ 2 à 3 % du prix, contre 7 à 8 % dans l’ancien d’après les notaires. Pour financer l’opération, regardez ensuite les aides à la construction d’une maison neuve.
Les garanties que le promoteur doit vous apporter
La garantie financière d’achèvement est obligatoire pour le promoteur : sans elle, la vente est nulle. Elle prend la forme d’une garantie d’achèvement, fournie par une banque, une caution mutuelle ou un assureur, qui finance la fin des travaux si le promoteur est défaillant. L’autre forme, la garantie de remboursement, rend les sommes versées mais reste peu utilisée.
Après la réception des travaux, trois garanties s’enchaînent :
- la garantie de parfait achèvement dure 1 an et couvre les désordres signalés après la livraison ;
- la garantie biennale couvre 2 ans les équipements dissociables du gros œuvre, comme la robinetterie ou le chauffe-eau ;
- la garantie décennale joue 10 ans pour les dommages qui compromettent la solidité de la maison ou la rendent impropre à son usage.
L’assurance dommages-ouvrage permet en plus d’obtenir une réparation rapide, sans attendre de savoir qui est responsable.
Les points à contrôler avant de signer
Pour juger un promoteur, partez de faits vérifiables plutôt que d’un classement. Demandez ces éléments avant de verser le moindre dépôt :
- l’attestation de garantie financière d’achèvement et les attestations d’assurance du programme ;
- des programmes déjà livrés, que vous pouvez visiter, et l’avis de leurs habitants ;
- une notice descriptive précise sur les matériaux, les équipements et la performance énergétique selon la RE2020 ;
- la date de livraison inscrite à l’acte et les pénalités prévues en cas de retard.
Regardez aussi l’emplacement : les transports, les commerces et les écoles pèsent sur la valeur de revente autant que la maison elle-même.
La livraison et les réserves
À la remise des clés, visitez la maison avec le promoteur et notez par écrit chaque défaut ou finition manquante. Ce procès-verbal avec réserves fait foi : ne signez pas un document qui déclare tout conforme si ce n’est pas le cas.
Les anomalies qui n’apparaissent qu’après coup doivent être notifiées au vendeur par lettre recommandée dans un mois suivant la prise de possession. Si des non-conformités persistent, vous pouvez consigner le solde de 5 % chez le notaire ou à la Caisse des dépôts : cette consignation vaut paiement, et le promoteur peut vous remettre les clés.
Ce solde reste bloqué jusqu’à la levée des réserves, ce qui pousse le promoteur à terminer les finitions promises.